CTS: requisitos, cálculo y plazos que toda empresa debe controlar.

CTS: requisitos, cálculo y plazos que toda empresa debe controlar Introducción
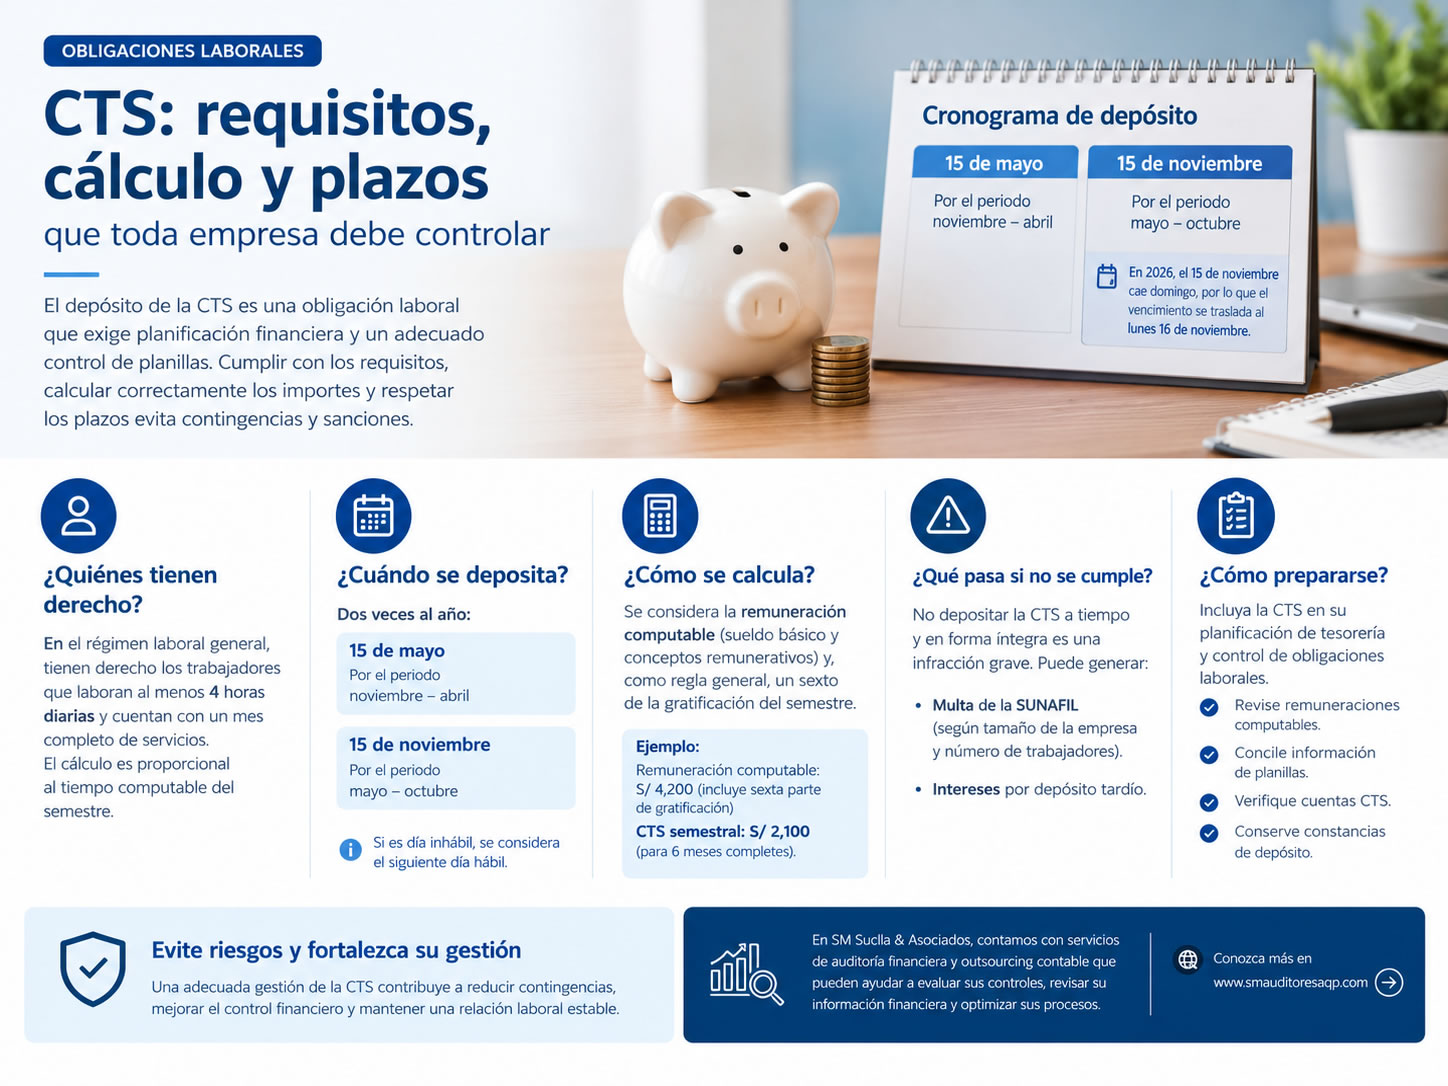
El depósito de la Compensación por Tiempo de Servicios (CTS) es una obligación laboral que exige planificación financiera y un adecuado control de planillas. Para las empresas peruanas, conocer los requisitos, calcular correctamente los importes y cumplir los plazos permite prevenir contingencias laborales, evitar sanciones y mantener una gestión empresarial ordenada.
¿Quiénes tienen derecho a la CTS?
En el régimen laboral general de la actividad privada, tienen derecho a la CTS los trabajadores que, en promedio, laboran al menos cuatro horas diarias y cuentan con un mes completo de servicios. El beneficio se calcula proporcionalmente al tiempo computable del semestre. Sin embargo, existen particularidades según el régimen laboral de la empresa y del trabajador, por lo que es importante verificar las condiciones aplicables.
¿Cuándo debe depositarse?
La CTS se deposita dos veces al año:
- Hasta el 15 de mayo: por el periodo comprendido entre noviembre y abril.
- Hasta el 15 de noviembre: por el periodo comprendido entre mayo y octubre.
Si el último día del plazo es inhábil, corresponde considerar la regla legal para efectuar el depósito el siguiente día hábil. En 2026, el 15 de noviembre cae domingo; por ello, la fecha prevista de vencimiento se traslada al lunes 16 de noviembre.
¿Cómo se calcula la CTS?
En el régimen general, el cálculo considera la remuneración computable, que incluye el sueldo básico y los conceptos remunerativos que correspondan. También se incorpora, como regla general, un sexto de la gratificación percibida en el semestre. Las remuneraciones variables, como comisiones u horas extras, pueden incluirse cuando cumplen los requisitos legales.
Como referencia, para un trabajador con remuneración computable de S/ 3,600 y seis meses completos de servicios, la CTS semestral sería de S/ 2,100, si dicho importe ya incluye la sexta parte de la gratificación y no existen ajustes adicionales.
¿Qué ocurre si la empresa incumple?
No depositar la CTS íntegra y oportunamente constituye una infracción grave. La empresa puede recibir una multa de la SUNAFIL, cuyo importe depende del tamaño empresarial y del número de trabajadores afectados. Además, deberá asumir los intereses que correspondan por el depósito tardío.
Para prevenir estos riesgos, se recomienda revisar las remuneraciones computables, conciliar la información de planillas, verificar las cuentas CTS elegidas por los trabajadores y conservar las constancias de depósito.
¿Cómo prepararse?
La CTS debe formar parte de la planificación de tesorería y del control de obligaciones laborales. Anticipar su cálculo y provisión contable permite prever las salidas de efectivo, identificar diferencias y reducir el riesgo de errores que afecten los estados financieros.